Questões de concurso para Analista Previdenciário - Contabilidade

25 questões de 2005, com gabarito.

1 Contabilidade Pública CESGRANRIO · 2005 · INSS - Analista Previdenciário - Contabilidade #374600
A Lei Complementar no 101/2000, conhecida como Lei de Responsabilidade Fiscal, tem como um dos seus fundamentos a rigidez na previsão das receitas dos entes públicos. Sobre o assunto, o artigo 12 da mesma lei reza o seguinte:

Art. 12. As previsões de receita observarão as normas técnicas e legais, considerarão os efeitos das alterações na legislação, da variação do índice de preços, do crescimento econômico ou de qualquer outro fator relevante e serão acompanhadas de demonstrativo de sua evolução nos últimos três anos, da projeção para os dois seguintes àquele a que se referirem, e da metodologia de cálculo e premissas utilizadas.

Dessa forma, considerando-se a importância que a Lei atribui à previsão de receitas, poderá ser admitida uma alteração nesta previsão?
2 Contabilidade Pública CESGRANRIO · 2005 · INSS - Analista Previdenciário - Contabilidade #374599
A Lei 8.666/93 determina a forma pela qual o Estado deve realizar suas compras. O parágrafo 3º do artigo 15 reza que, atendidas as peculiaridades regionais, devem ser observadas as seguintes condições:

I. segregação dos fornecedores por licitação pública;
II. seleção feita mediante concorrência;
III. estipulação prévia do sistema de controle e atualização dos preços registrados;
IV. registro prévio das variações de preços no órgão de controle;
V. manutenção dos valores por período não inferior a seis meses;
VI. validade do registro não superior a um ano.

Os elementos que correspondem às condições previstas em lei são:
3 Contabilidade Pública CESGRANRIO · 2005 · INSS - Analista Previdenciário - Contabilidade #374597
O Município Serra Dourada apresentou a seguinte demonstração das variações patrimoniais no exercício de 2003, em reais:


Com base nos dados acima, pode-se afirmar que o resultado econômico do Município, em reais, foi de:
4 Administração Financeira e Orçamentária CESGRANRIO · 2005 · INSS - Analista Previdenciário - Contabilidade #374592
Dependendo da forma de governo existente, os orçamentos podem ser classificados em três tipos:
5 Administração Financeira e Orçamentária CESGRANRIO · 2005 · INSS - Analista Previdenciário - Contabilidade #374591
São definidas como extra-orçamentárias as receitas que não podem ser previstas no orçamento ou que têm caráter transitório e que correspondem a fatos de natureza estritamente financeira, decorrentes da própria gestão das entidades. Nesse caso, o Estado é simples depositário de valores que serão restituídos na época oportuna aos interessados, inclusive por decisão administrativa ou sentença judicial. Considerando o texto acima, observe os seguintes elementos:

I. Valores em poder de agentes financeiros e outras entidades.
II. Inscrições de créditos indisponíveis.
III. Salários de servidores não reclamados.
IV. Consignações e outras retenções não pagas ou recolhidas no período.
V. Valores recebidos da alienação de bens imóveis.
VI. Salários de servidores inativos de autarquias.
VII. Valores recebidos de bens de ausentes.
VIII. Inscrições de dívida passiva.
IX. Indenizações trabalhistas.
X. Valores registrados em depósitos de diversas origens.
XI. Inscrições de restos a pagar e do serviço da dívida a pagar.
XII. Ressarcimento de despesas de pessoal requisitado.

Constituem receitas extra-orçamentárias os itens:
6 Auditoria CESGRANRIO · 2005 · INSS - Analista Previdenciário - Contabilidade #374587
A amplitude dos testes de auditoria realizados pelo auditor externo numa determinada empresa será calibrada pelo(a):
7 Contabilidade Geral CESGRANRIO · 2005 · INSS - Analista Previdenciário - Contabilidade #374582
Analise a tabela abaixo.

imagem-002.jpg

Sabe-se que:

⋅ os Departamentos A, B, C, D e E são de serviços;
⋅ os Departamentos Alfa, Beta e Gama são de produção;
⋅ já foi realizado o rateio primário (rateio dos custos indiretos de fabricação aos diversos departamentos);
⋅ o Departamento A serve a todos os demais departamentos, utilizando como critério de rateio o número de empregados de cada um.

As bases de rateio são apresentadas a seguir.

imagem-003.jpg

Com base nos dados acima, os valores, em reais, rateados do Departamento A para os Departamentos Alfa, Beta e Gama, respectivamente, são:
8 Contabilidade Geral CESGRANRIO · 2005 · INSS - Analista Previdenciário - Contabilidade #374583
Pode-se conceituar “Custo de Oportunidade” como o(a):
9 Contabilidade Geral CESGRANRIO · 2005 · INSS - Analista Previdenciário - Contabilidade #374576
O método das partidas dobradas, atualmente, é utilizado por:
10 Contabilidade Geral CESGRANRIO · 2005 · INSS - Analista Previdenciário - Contabilidade #374580
As informações abaixo foram colhidas na Cia. Alvorada.

⋅ Ocorreu um erro contábil no exercício de 2002, somente identificado após a publicação das Demonstrações Contábeis, e que aumentaria o resultado daquele exercício em R$ 56.000,00.
⋅ Em novembro de 2003 houve um aumento de capital de R$ 1.000.000,00, com a seguinte origem: Transferência de Reserva de Capital, R$ 500.000,00; Lucros Acumulados, R$ 200.000,00; e Aporte de Recursos por parte dos sócios, R$ 300.000,00.
⋅ Em dezembro, por não ter ocorrido o fato que a originou, foi realizada a reversão das Reservas para Contingências no valor de R$ 50.000,00.
⋅ O Lucro Líquido do exercício montou a R$ 487.500,00.
⋅ O número de ações da empresa em 2003 era de 780.000.

A Diretoria apresentou a seguinte proposta para distribuição do Lucro Líquido:

⋅ Reserva Legal 5%
⋅ Reserva Estatutária 10%
⋅ Reserva para Contingência R$ 100.000,00
⋅ Dividendos R$ 0,25 por ação

Considere, a seguir, as características da Demonstração de Mutações do Patrimônio Líquido.
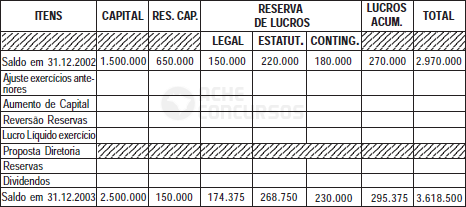


Tendo em vista todas as informações apresentadas, o valor que será retirado do grupo do Patrimônio Líquido, em reais, é: